资讯
现金九游体育app平台 雷共事件在3年前发生过-九游体育「NineGame Sports」官方网站
谈算力前先播一则行业动态再解读行业。创业板算力ETF中原(158041)9月17日上市,上市首日交投活跃,换手率超70%,成交额同指数居品第一。上市第二天,创业板算力ETF中原(158041)净流入额约1900万,换手率68.95%,一样同指数居品第一。
2023年头,GPT-4发布,咱们在对话框里写一长串领导词就能让AI回应问题、干活。其时,这个惊艳众东谈主的模子,陡立文最多32K。
一个多月前,DeepSeek发布V4-Flash,陡立文照旧高达1M,咱们提需求,模子就会我方调用多样器具措置问题,Artificial Analysis的智能指数达到50分——3年半前的GPT-4是7分。
反直观的事情在于:当初GPT-4每百万token的价钱是60好意思元,而面前V4-Flash每百万token收费是3元东谈主民币,不到GPT-4的1%。
三年半,智能进程涨了7倍,价钱跌到百分之一。
这径直引爆了需求。2024年头,中国日均Token调用量约为1000亿。到2026年3月,这个数字突破了140万亿,两年增长突出一千倍(开始:德勤)。客岁一度退订算力的中国厂商,本年又租又买,把B300事迹器价钱抬到客岁的5倍,算力租出商Nebius本月再度提价。
但供给侧的进初学槛却越来越高。GPT-6 Astra用约10万张Grace Blackwell进修,OpenAI后续还有40万张。重心在于,10万卡从来不是买10万块GPU就完事了,它是NVLink、光模块、供电、液冷与集群挪动的AI数据中心举座。高盛估算2026年AI数据中心总参加达1.8万亿好意思元,改日两年内超越好意思国二战一齐军工开支(约3.2万亿好意思元)几无悬念。
于是AI数据中心的故事走到了它最像房地产黄金时间的一面。1998年房改把住户改日30年的收入经按揭预付成当期购买力;今天,企业把改日算力需求与长约公约彭胀金钱欠债表。
AIDC的营业模式与营业地产险些同构:买地、建楼、出租、收钱,从国际四大云厂、Nebius,到国内的协创、津润、光环、奥飞,数据中心皆在与客户签长约。
上周上市的创业板算力ETF中原(158041),追踪创业板算力基础门径指数,AIDC主意含量91.03%为全阛阓最高。
AI时间的数据中心,等于“AI职工的办公楼”:你在大模子/Codex的对话框里提议需求,AI Agent在一台台事迹器上干活。这些AI职工的办公室,等于AIDC。
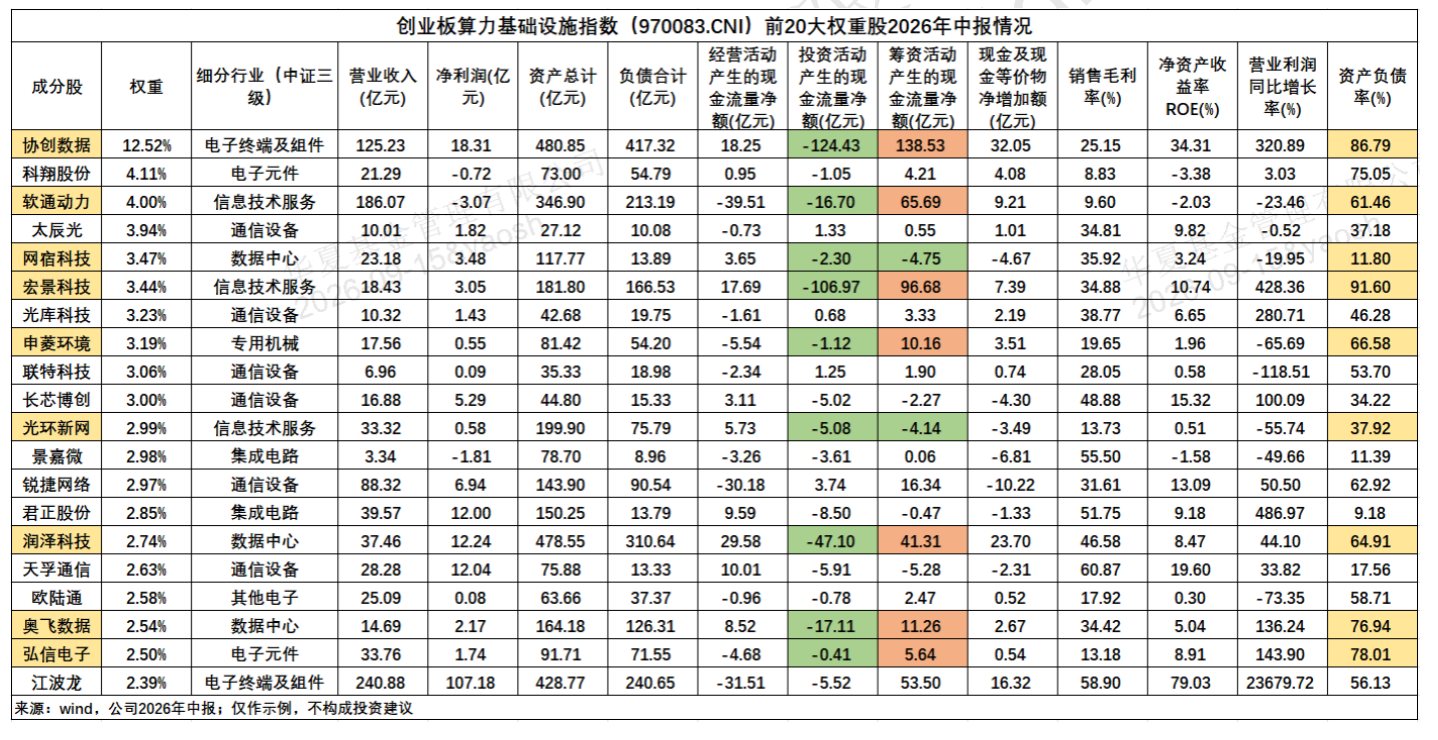
上图是创业板算力ETF中原(158041)追踪指数的前20大因素股,当中协创数据、津润科技等公司的算力中心与算力租出业务,和营业中心、写字楼没太大区别:拿地盘电力主见、修建机房、找大客户签长约、靠房钱和升值事迹赢利,只不传奇统营业地产出租的是铺面和工位,算力地产出租的是机柜和电力。
咱们手脚碳基职工的告戒是:当劳能源向大城市、向高速发展的行业采集时,那里的房价、房租是涨得最快的。
面前一样的过程发生在算力地产身上。调用Token的数目越来越多、AI职工的数目和责任时长也快速增长,手脚算力地产的AIDC,景气度也在飙升。
01、“鬼故事”背后,是暴涨的需求
本来汹涌澎拜的AI开支叙事,近期一刹爆出了“鬼故事”:Anthropic CEO Amodei发文号召放缓前沿模子研发,奥特曼、达里奥、马斯克也附议;OpenAI还书记2026年暂不IPO。
成年东谈主论迹岂论心,好意思国AI会停驻来?等中国算力追上去?可能性为0。
雷共事件在3年前发生过。2023年3月,马斯克发公开信,条目悉数AI公司立即暂停进修比GPT-4更强的模子至少6个月。在公开信中直陈AI的风险后,马斯克我方配置了xAI,躬行加快进修模子。
在这场没东谈主想输、没东谈主敢输的AI竞争中,“暂停发展”这种事裁夺当个段子来听。
事实上,在本月出现“暂停发展”的论调前,算力的支拨还发生了一次紧迫的变化。8月份,Gartner发布了一份被许多东谈主忽略的叙述,叙述证据:行家AI推理支拨达到233亿好意思元,初次突出进修的190亿好意思元【1】。
这个音讯莫得上面条,因为它属于那种"东谈主东谈主皆知谈会来,但真来了反而不知谈该奈何作念"的信号。但国内的数据更剧烈。2026年二季度,中国算力租出行业出现了一组绚丽性数字:推理算力租出营收占比58.2%,进修占比41.8%。而一年前的2025年同时,进修还以62%的份额遥遥最初【2】。一年之内,攻守易型了。
这背后是一组更大的数字在股东。2024年头,中国日均Token调用量约为1000亿。到2026年3月,这个数字突破了140万亿——两年,增长突出一千倍【3】。Goldman Sachs展望,2026年至2030年间Token糜费还将再增24倍【4】。IDC的展望更激进:2030年行家Token糜费将从2025年的0.0005 PetaTokens飙升至152,667 PetaTokens,复合增长率3418%【5】。
在猛增的数字背后,是东谈主们使用AI的方式、AI的居品结构,发生了枢纽变化。它也会影响到AI链上受益样子。
02、Agent时间:AI职工激增、工时延长
OpenClaw在2026年头的爆火,把AI Agent从一个主意造成了一个居品类别。
在“传统”的、对话框式的大模子,Token糜费逻辑很绵薄:你问一个绵薄问题,糜费几百Token;你问一个复杂问题,糜费几千Token。
但Agent的逻辑十足不同。一个Agent任务的经由时常是:意会意图→明白子任务→调用器具→读取恶果→纠错→再调用→归并输出。这不是一次过的问答,是一个完满的"念念考-行径-考据"轮回。
实测数据讲明了差距:OpenClaw完成一个中等功能(200行代码的新模块),苟简糜费3M Token,用度约12好意思元;完成一个复杂功能(重构+新功能),30-50M Token,用度100-170好意思元。而在Cursor里完成疏导任务,Token糜费惟一5K-50K【7】。中间差了两个数目级。
华泰证券的论断更径直:比拟于Chatbot,Agent的Token糜费或进步10倍以上,算力需求增长100倍以上【8】。
这里有一个容易被忽略的细节:Agent的Token糜费不是浪费。多出来的Token花在了"记念读写、子任务拆解、恶果修订"上——这些是Agent在复杂环境中"试错并经管"必须支付的成本【6】。
这意味着:Token糜费的弹性不在于用户数目的线性增长,而在于每个任务的"复杂度乘数"。
任务越复杂、Agent越自主,乘数就越大。这是复利,不是加法。
03、从进修到推理,供给侧的进初学槛越来越高
制造业真怕的“鬼故事”其实不是“成本开支缩短”,而是“供给放量、寡头形式被冲破”。不信你问问光伏。
但这件事暂时还没发生在AIDC上,因为它的进初学槛跟着需求爆发反而越来越高。
进修和推理是两种不同的算力需求。
进修有点像“一次性建厂”:万卡集群、千亿参数模子进修,聚拢力量办大事,一处建好,事迹行家。
推理不太一样了。推理更像是“开店”,用户在那儿,推理就要部署到那儿。Agent越复杂,对低延长、高并发、就近部署的条目就越严苛。
中国信息通讯无间院的判断是:面前70%以上算力用于聚拢式进修,改日70%以上算力将用于散播式推理【12】。IDC展望,到2028年推理责任负载将占AI算力总量的73%【3】。TrendForce数据表现,北好意思五大云厂商2026年推理算力增长122%,增速是进修的两倍以上【13】。
这意味着三件事。
第一,数据中心的需求结构变了。进修需要少数几个超大范畴聚拢式进修集群。推理需要多数中小范畴、围聚用户的散播式节点。从"几栋超大范畴数据中心"造成"几十栋中等范畴数据中心"——总量在增长,但"密度"在分散。
第二,数据中心的营业模式变了。进修是面貌制——一个模子进修30天,算力需求是聚拢的、有期限的。推理是订阅制——7×24握续动手,永不休机。前者像"建筑工程",后者像"物业运营"。一样一栋数据中心,部署进修GPU和部署推理GPU,现款流特征将不同。
第三,算力涨价的主见在变。H100月租从2025年底的4万元涨到2026年6月的6.5-7万元(+60-75%),H200排产已到2027年Q2【14】。但更紧迫的是:涨价的"主力"正在从进修卡切换到推理卡。英伟达2026年GTC发布的新一代Vera Rubin平台,中枢卖点从"算力密度"转向"Token成本"【10】——这讲明黄仁勋也在为推理时间从头界说居品。
虽然,若是国产算力芯片(华为昇腾等)在2027年竣事大范畴放量,推理算力的供给瓶颈可能被冲破,涨价逻辑弱化。但面前华为昇腾2026年运筹帷幄出货仅约75万张【15】,国产替代的范畴和速率皆还不及以填补供给缺口。
04、谁在赢:AIDC受益链
从进修到推理,再到改日的检测,算力需求的增长越笔陡,AIDC运营商、算力租出商、数据中心交换机厂商就越受益。
在创业板算力基础门径指数(970083.CNI)因素股的财报中不错管窥:
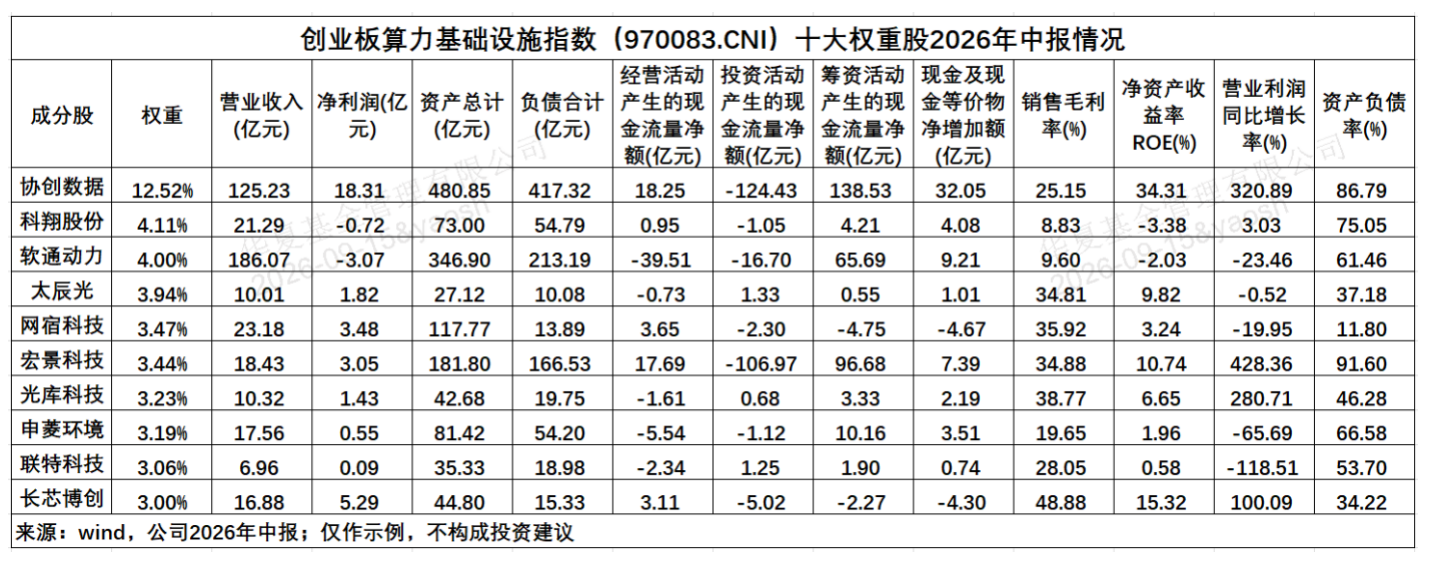
协创数据是推理时间"押注者"。2026上半年营收125.23亿元(+153%),归母净利润18.38亿元(+325%)。智能算力居品及事迹已成为中枢驱能源。2025年该板块营收27.61亿元(+1727%),而2026年仅上半年就已达到2025全年的116.5%。算力集群在建工程期初22.48亿元,上半年新增121.40亿元。【17】
光环新网世界贪图机柜范畴超23万个,已投产9.2万个,2026上半年算力业务范畴超4000P【18】。津润科技AIDC收入25.10亿元(+73%),毛利率48.50%,字节50亿长单锁定至2028年【19】。奥飞数据2026上半年归母净利润1.97亿元(+123.64%),8.6万自建机柜,上架率超90%【20】。锐捷网罗数据中心网罗收入56亿元(+58%),800G交换机收入同比+300%【21】。网宿科技旗下绿色云图自主研发浸没式液冷IDC,PUE低至1.08【22】。推理负载7×24动手,液冷从"可选"变"必选"——北京2026年起对PUE高于1.35的数中心征收分辩电价(涨价0.2-0.5元/度)【9】。
从机柜范畴、密度,到液冷、电力成本,推理时间,哪个AIDC能效比更高,哪个就能拿到更多订单。
虽然,数据中心/AIDC是个重金钱生意,从上图2026年中报的数据也能看出,推理需求暴增并不自动等于这些公司的利润暴增。
协创数据的金钱欠债率突出85%,若是算力租出价钱偶然着落(比如2027年国产芯片放量冲破供需形式),高杠杆彭胀将造成高杠杆"反噬",这是推理数据中最需要盯住的风险。
05、关系ETF
市面上已有多个AI主题指数,举例创业板东谈主工智能指数(970070)光模块权重超54%,中际旭创+新易盛+天孚通讯"易中天"算计权重超49%。5G通讯指数(931079)CPO权重超74%。这些指数的收益驱动来自国际云厂商的进修成本开支。
而创业板算力ETF中原(158041)所追踪的创业板算力基础门径指数(970083)走的是另一条路:
锚定AI产业链的基建板块,聚焦数据中心(AIDC)缔造与运营、算力租出、液冷事迹器等算力中枢规模,其中,指数“数据中心(AIDC)”主意含量全阛阓最高(91.03%)。
当企业把AI Agent镶嵌中枢业务经由后,推理算力就不再是随时可砍的预算。它跟电费、房钱一样,造成了不成或缺的运营成本。
尽头于给AI职工们配备突出的办公楼、办公门径。
咱们手脚碳基职工的告戒是:当劳能源向城市采集、向高速发展的行业采集时,那里的房价是涨得最快的。AI职工的经验揣度也不会例外。
参考良友开始:
1.《2026年行家推理支拨首超进修支拨出》,Gartner,2026-08-14
2.《2026年二季度全行业算力租出运营统计》,2026
3.《2026年行家AI推理负载占AI算力比例升至三分之二》,德勤,2026
4.《AI Agents Forecast to Boost Tech Cash Flow》,Goldman Sachs,2026
5.《2030年年度Token糜费增长超3亿倍》,IDC,2026
6. 《OpenClaw代表AI一个新的苍劲加快点》,长城证券,2026-03-26
7. 《OpenClaw骨子Token糜费数据》,2026
8. 《Agent智能体算力需求增长百倍以上》,华泰证券,2026
9. 《北京2026年起对PUE高于1.35的数据中心征收分辩电价》,36氪,2026
10. 《Vera Rubin平台追究发布》,NVIDIA,2026-03-16
11. 《Token价钱降了三个数目级,企业AI总账单反而变厚》2026
12. 《改日70%以上算力将用于散播式推理信通院》,2026
13. 《北好意思五大CSP推理算力暴增122%》,TrendForce ,2026
14. 《2026年GPU租出价钱趋势》,2026
15.《华为运筹帷幄2026年出货约75万张Atlas 950PR》,财新,2026-08-28
16.《字节高出将2026年度AI基础门径预算上调至约2000亿》,财新,2026-08-28
17. 协创数据2026年半年报
18. 光环新网2026年半年报
19. 津润科技2025年报
20. 奥飞数据2026年半年报
21. 锐捷网罗2026年半年报
22. 《网宿科技浸没式液冷PUE低至1.08》,2026
注:本文为作家不雅点,仅供参考。
下滑放哨居品信息与风险领导:
数据开始:wind,ifind,上市公司公告,中原基金,以上个股不手脚推介,划定2026年9月18日。
创业板算力基础门径指数进展:指数2023-2025年完满年度涨跌幅为48.46%、34.97%、79.34%。指数历史功绩不预示基金居品改日进展。基金有风险,投资须严慎。ETF为场内往复型指数基金,二级阛阓价钱存在折溢价与流动性风险,基金进展与追踪指数可能存在追踪裂缝,过往功绩不代表改日收益。上述基金风险品级为R4(中高风险),属于股票基金现金九游体育app平台,风险与收益高于夹杂基金、债券基金与货币阛阓基金。个股不手脚推选。投资者在投资基金之前,请仔细阅读基金的《基金公约》、《招募讲明书》和《居品良友提要》等基金法律文献,充分意识基金的风险收益特征和居品特点,并凭证本人的投资目的、投资期限、投资告戒、金钱气象等因素充分探讨本人的风险承受才气,在了解居品情况及销售允洽性意见的基础上,感性判断并严慎作念出投资决议,寂寞承担投资风险。指数进展不代表居品功绩,二级阛阓价钱进展不代表净值功绩。本基金为ETF基金,投资者投资于本基金濒临追踪裂缝划定未达商定主见、指数编制机构住手事迹、成份券停牌等潜在风险、标的指数讲演与股票阛阓平均讲演偏离的风险、标的指数波动的风险、基金投资组合讲演与标的指数讲演偏离的风险、标的指数变更的风险、基金份额二级阛阓往复价钱折溢价的风险、申购赎回清单舛讹风险、参考IOPV决议和IOPV打算豪恣的风险、退市风险、投资者申购赎回失败的风险、基金份额赎回对价的变现风险、繁衍品投资风险等。