新闻
九游体育app娱乐而是成为并购交往中的知识趣制-九游体育「NineGame Sports」官方网站
财联社10月15日讯(记者陈俊兰)2024年以来,并购重组商场迎来了密集政策,开释出积极信号。跟着轨制规则的不休完善和政策导向的执续强化,产业整合、跨级并购等并购案例的不休加多为行业发展注入了新的能源。
Wind数据娇傲,2025年前三季度,中国并购商场(包含中国企业跨境并购)共泄漏5870起并购事件,同比微增0.51%;交往范围约14,981亿元,同比下落约2.61%。其中,A股商场并购交往3470件,同比增长7.93%;要紧钞票重组事件134件,同比增长83.56%。
以上的数据变化,只是是2025年国内并购商场方兴未艾的冰山一角。年内A股并购商场勾画出奈何的演进头绪?随正经磅政策落地及经济开辟第次鼓舞,畴昔并购出息怎样?并购重组能否成为A股牛市的助推器?
国联民生保荐代表东说念主吴超暗示,刻下并购商场有三大值得关爱的新趋势:
一是拟IPO企业的退出息径更为多元,除了IPO之外,还有被并购、收购上市公司等;
二是相反化订价机制不再是崭新事物,而是成为并购交往中的知识趣制,尤其是本年9月晶晨股份相反化订价收购芯迈微的交往,标的公司大股东险些“净身出户”。吴超预测,2026年、2027年将有不少企业濒临对赌到期的情况,相反化订价机制为其提供了可鉴戒的所在;
三是“公约转让+收购”出现了更为闇练的模式。除了标的公司股东拿到股权转让款后购买一部分上市公司股份外,有的交往中引入第三方专科本钱,由其先行连结股份,再协助上市公司履行并购整合。依托专科本钱的力量,上市公司的并购行动不错更趋健康、透明和可执续,兑现“带资”参与并购。
看点一:年内A并购案例以产业整合为主,跨界并购为辅
Wind数据统计,本年前三季度,A股上市公司初度泄漏的要紧钞票重组交往达134起,交往总和测度5160.26亿元。从交往结构看,产业整合的案例为46起,占比34.32%。
从前三季度并购案例的并购标的方所属的行业散布来看,Wind数据娇傲,并购范围排行前三的分离是时间硬件与开辟行业,交往范围为1,958亿元,同比高潮176.29%;材料行业交往范围为1,627亿元,同比高潮52.21%;本钱货品行业交往范围为1,438亿元,同比下落34.20%。
政策同期推动券商行业本身加速整合。2024年证监会同步发布的《对于加强证券公司和公募基金监管加速鼓舞建树一流投资银行和投资机构的成见(试行)》明确提倡,“撑执头部机构通过并购重组、组织立异等式样作念优作念强,饱读舞中小机构相反化发展、脾气化霸术”。
在此导向下,头部券商以打造一流投步履方针,聚焦概括化金融作事能力建树;中小券商则深耕细分板块,相反化竞争场合初步酿成,行业生态执续优化。
从时分法令来看,2025年3月,国泰君安完成对海通证券的换股领受同一,新主体国泰海通证券成为最大的A+H双边商场领受同一案例。
5月16日,浙商证券追究成为国王人证券控股股东。6月5日,长城国瑞证券、东兴证券、信达证券实控东说念主等券商实控东说念主变更为中央汇金的苦求获证监会核准,汇金系券商矩阵扩容。8月25日,国信证券收到证监会批复承诺刊行股份购买万和证券96.08%股权事项,核准公司成为万和证券主要股东,核准深圳市投资控股有限公司成为万和证券试验为止东说念主。9月25日,湘财股份及大聪惠两家机构发布近百条公告,敲定湘财股份吸并大聪惠决策细节,同一得到骨子性的鼓舞。
看点二:头部券商主导并购重组商场
在并购重组商场忻悦发展的波澜中,券商当作中枢参与主体深度布局,行业竞争样子进一步清澈。据Wind数据统计,若以闲散财务参谋人及财务参谋人同一收进口径打算,本年以来已有139家机构累计完成512单并购重组面目,商场参与度执续擢升。从竞争态势来看,头部券商凭借资源、专科能力等上风,依旧占据商场主导地位。
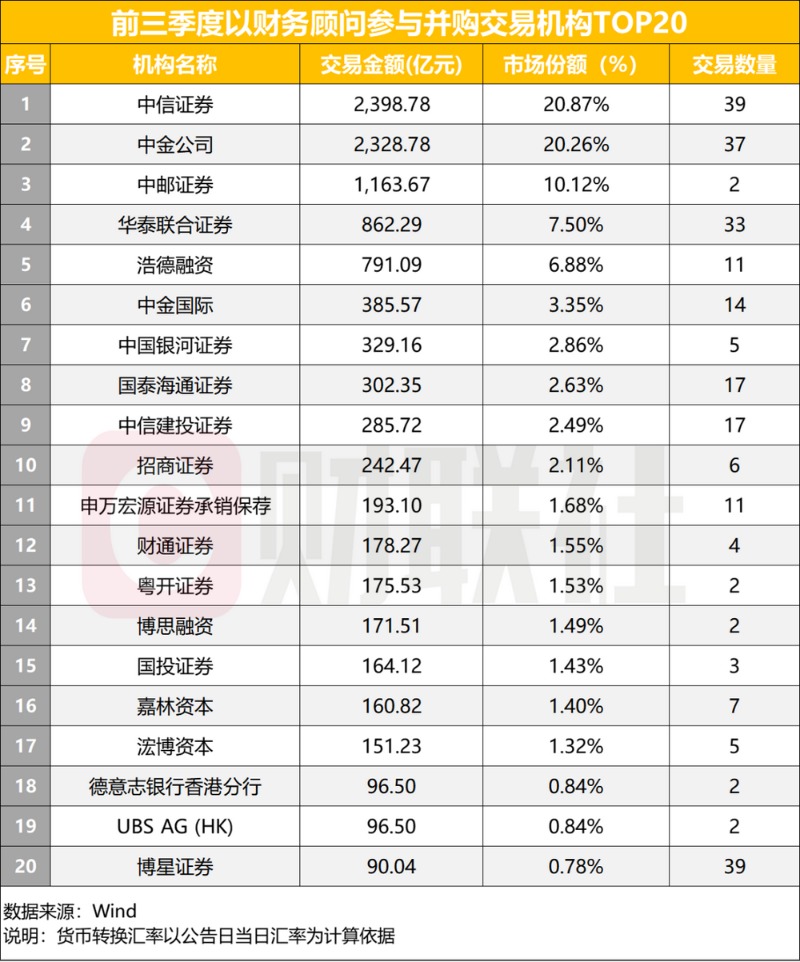
从商场份额与交往金额占比维度分析,头部券商的率先地位尤为凸起。其中,中信证券与中金公司二者商场份额分离达20.87%与20.26%,累计占比41.13%,已接近通盘这个词商场的“半壁山河”。紧随后来的是中邮证券(10.12%)、华泰长入证券(7.5%)与浩德融资(6.88%),组成第二梯队。
值得关爱的是,中邮证券凭借“少而精”的交往策略推崇亮眼。尽管仅参与2起并购事件,但波及交往金额高达1163.78亿元,商场份额超10%,置身行业前三。这一成绩主要收获于其参与的海光信息领受同一中科晨曦100%股权交往,该面目不仅是本年前三季度股权并购范围之首,更是《重组主见》改造后首单上市公司间领受同一案例,具备秀雅性敬爱。
从交往数目散布来看,商场相聚度雷同权臣。榜单娇傲,共有4家机构参与的并购事件超30单,具体为中信证券(39单)、博星证券(39单)、中金公司(37单)与华泰长入证券(33单),四家机构测度交往数目占比达28.9%,接近商场总量的三成。
与之酿成分解对比的是,剩余115家参与机构的交往数目均处于较低水平,各自商场占比不及1%,且单家机构参与交往数目仅在1-4单范围内,商场资源向头部机构聚首的趋势彰着。
看点三:政策红利下,标杆性并购案例不休加多
旧年以来并购重组轨制执续优化,从头“国九条”到“并购六条”,再到本年5月,证监会改造《上市公司要紧钞票重组处分主见》系列对于并购政策的不休落地,力度大且针对性强,并购重组商场迎来了诸多积极信号,为产业发展注入了新的能源。在政策红利的开释下,并购重组商场的标杆性案例不休涌现。
9月16日,中国船舶换股领受同一中国重工的股份在上交所上市。这次同一是我国船舶工业范畴“国度队”和“主力军”的深度整合。同一后的存续上市公司将成为公共钞票范围、买卖收入和手执订单量率先的寰宇第一大旗舰型造船企业。
6月24日,朔方华创通过公约受让芯源微17.9%股权兑现为止,完善半导体开辟产业链布局。芯源微在光刻时间范畴上风权臣,这次收购是科创板首单集成电路产业链“A控A”案例,助力国产半导体开辟厂商擢升竞争力,推动产业国产化进度。
6月5日,国科微书记拟通过刊行股份及支付现款的式样向宁波甬芯等11名交往对方购买其测度执有的中芯宁波94.366%股权。秀雅着国科微从Fabless模式向“瞎想+制造”一体化转型的政策打破。
5月25日,海光信息领受同一中科晨曦100%股权,是国内科技产业在本钱商场更正与算力自主化政策双重起程点下的秀雅性重组。同期亦然本年5月《上市公司要紧钞票重组处分主见》改造后首单适用“2+5+5”肤浅审核通说念的案例。
5月23日,天迈科技泄漏实控东说念主变更进展公告,苏州启辰将测度收购上市公司26.10%的股份,成为公司控股股东,成为“924新政”以来,A股商场首例私募基金收购上市公司的案例。
看点四:年内北交所大额收购事件频出,频率权臣向上夙昔两年
Wind数据娇傲,自2023年以来,北交所上市公司波及金额超千万元的并购事件已累计完成47件。从时分散布来看,2025年北交所大额对外收购事件的发生频率,较2023年、2024年权臣提高,商场交往热度呈现彰着升温态势。
2023年于今,北交所已完成的亿元级并购事件仅有3项;而在2025年,正在进行中的亿元级对外收购案例已有4起(未包含金额未细则的案例),分离是五新隧装定增收购五新重工100%股权及兴中科技100%股权、科达自控收购海图科技51%股权、易实精密收购通亦和51%股权、鼎智科技收购赛仑特 51%股权,体现较高活跃度。
开源证券北交所商榷团队指出,在刻下北交所的收购案例中,大部分公司现在收购的方针王人是与中枢业务张开协同、拓展国外商场以及产业链整合。对于处于成永远的北交所公司来说,并购不错匡助快速兑现业务的多元化和优化,通过收购具有互补性的业务,企业简略增强本身的中枢竞争力。对于寻求参加新兴行业或商场的企业,并购是一种高效的道路,简略匡助企业快速站稳脚跟,收拢行业发展的先机。总的来说,通过并购,北交所公司不错参加新的商场或获得新的客户群体,从而开拓迥殊的收入起头。
(著作起头:财联社)九游体育app娱乐
 海量资讯、精确解读,尽在新浪财经APP